Domain klempnerzange.de kaufen?
Wir ziehen mit dem Projekt
klempnerzange.de um.
Sind Sie am Kauf der Domain
klempnerzange.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klempnerzange.de kaufen?
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **

Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
MEM Bad- & Sanitär-Silikon 300mlMEM Bad- & Sanitär-Silikon 300ml Dauerhaft elastischer und acetatvernetzender Silikon-Dichtstoff Geruchsarm für geschlossene Räume Zuverlässiger und wasserfester Schutz gegen Schimmelbefall speziell für den Sanitärbereich Optimal geeignet für Anschlussfugen an Duschwannen, Acrylwannen, Waschbecken, Küchenblöcken, Boden-Wandfliesen und Spülen Glanzgrad: glänzend Für die Innen- und Außenanwendung geeignet Sehr gute Haftung auf verschiedenen Untergründen, wie z. B. Glas, Keramik, Emaille, Fliesen, Stein, Porzellan, Hart-PVC, lackiertes Holz, Edelstahl, elox. AluminiumAnwendung: Fugenränder ggf. mit Klebeband abkleben Haftflächen müssen fest, tragfähig, sauber und trocken sein Silikon gleichmäßig ausspritzen Oberfläche sofort glätten6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
Was sind nachträgliche Betriebsausgaben?
Was sind nachträgliche Betriebsausgaben? Nachträgliche Betriebsausgaben sind Ausgaben, die im Nachhinein für betriebliche Zwecke getätigt werden, jedoch nicht im Rahmen der normalen Geschäftstätigkeit anfallen. Diese Ausgaben können beispielsweise Reparaturen an Maschinen oder Gebäuden sein, die unerwartet notwendig werden. Nachträgliche Betriebsausgaben können steuerlich geltend gemacht werden, sofern sie betrieblich veranlasst sind und nachweislich angefallen sind. Es ist wichtig, alle Belege und Dokumente für nachträgliche Betriebsausgaben sorgfältig aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
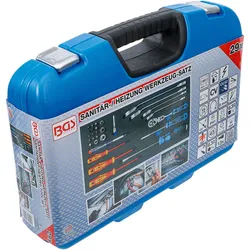
BGS Sanitär-/ Heizung Werkzeug-Satz 29tlg. - 1433für Arbeiten an Heizungsanlagen, Thermen, Schaltschränken, Gebäudetechnik usw.geeignet für die Bereiche Klima, Sanitär und Heizungim praktischen BGS Systemkoffer mit 1/3 EPE Schaumeinlage für den mobilen Einsatzkompakte Werkzeugformen zur Nutzung bei beengten Platzverhältnissenuniverselle Anwendungsmöglichkeiten durch verschiedene Steckschlüssel-Einsätze, Bits, Adapter, gängige Größen an Schraubendrehern und Ratschenring-Maulschlüsselnermöglicht ein sicheres Arbeiten auch in Hochspannungsbereichen durch VDE isolierte Werkzeuge (bis 1.000 V)75,39 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BGS Sanitär-/ Heizung Werkzeug-Satz 29 teilig ; BGS technic (1433)Eigenschaften • Für Arbeiten an Heizungsanlagen, Thermen, Schaltschränken, Gebäudetechnik usw\n• Geeignet für die Bereiche Klima, Sanitär und Heizung\n• Im praktischen BGS Systemkoffer mit 1/3 EPE Schaumeinlage für den mobilen Einsatz\n• Kompakte Werkzeugformen zur Nutzung bei beengten Platzverhältnissen\n• Universelle Anwendungsmöglichkeiten durch verschiedene Steckschlüssel-Einsätze, Bits, Adapter, gängige Größen an Schraubendrehern und Ratschenring-Maulschlüsseln\n• Ermöglicht ein sicheres Arbeiten auch in Hochspannungsbereichen durch VDE isolierte Werkzeuge (bis 1000 V) Lieferumfang • 1 Ratschenring-Maulschlüssel , umschaltbar , SW 10 mm (Art. 6610) \n• 1 Ratschenring-Maulschlüssel , umschaltbar , SW 13 mm (Art. 6613) \n• 1 Ratschenring-Maulschlüssel , umschaltbar , SW 17 mm (Art. 6617) \n• 1 Ratschenring-Maulschlüssel , umschaltbar , SW 19 mm (Art. 6619) \n• 1 Drehgriff für Bits , 6,3 mm (1/4") , 200 mm (Art. 217) \n• 1 Schraubendreher , Schlitz 8 mm , Klingenlänge 150 mm (Art. 4905) \n• 1 VDE-Schraubendreher , Kreuzschlitz PH1 , Klingenlänge 80 mm (Art. 4926) \n• 1 VDE-Schraubendreher , Schlitz 3 mm , Klingenlänge 75 mm (Art. 4925) \n• 1 VDE-Schraubendreher , Schlitz 4 mm , Klingenlänge 100 mm (Art. 4924) \n• 1 Spannungsprüfer , 120 - 250 V , 140 mm (Art. 725) \n• 1 Steckschlüssel-Einsatz Sechskant , 6,3 mm (1/4") , SW 7 mm (Art. 2479) \n• 1 Steckschlüssel-Einsatz Sechskant , 6,3 mm (1/4") , SW 10 mm (Art. 2482) \n• 1 Steckschlüssel-Einsatz Sechskant , 6,3 mm (1/4") , SW 13 mm (Art. 2485) \n• 1 Gelenkknarre, arretierbar , 6,3 mm (1/4") (Art. 285) \n• 1 Verlängerung , 6,3 mm (1/4") , 50 mm (Art. 2336) \n• 1 Bit , Antrieb Außensechskant 6,3 mm (1/4") , Innensechskant 3 mm (Art. 8176) \n• 1 Bit , Antrieb Außensechskant 6,3 mm (1/4") , Innensechskant 4 mm (Art. 8177) \n• 1 Bit , Antrieb Außensechskant 6,3 mm (1/4") , Innensechskant 5 mm (Art. 8178) \n• 1 Bit , Antrieb Außensechskant 6,3 mm (1/4") , Innensechskant 6 mm (Art. 8179) \n• 1 Bit , Antrieb Außensechskant 6,3 mm (1/4") , Kreuzschlitz PH1 (Art. 8185) \n• 1 Bit , Antrieb Außensechskant 6,3 mm (1/4") , Kreuzschlitz PH2 (Art. 8186) \n• 1 Bit , Antrieb Außensechskant 6,3 mm (1/4") , T-Profil (für TX) T10 (Art. 8190) \n• 1 Bit , Antrieb Außensechskant 6,3 mm (1/4") , T-Profil (für TX) T15 (Art. 8191) \n• 1 Bit , Antrieb Außensechskant 6,3 mm (1/4") , T-Profil (für TX) T20 (Art. 8192) \n• 1 Bit , Antrieb Außensechskant 6,3 mm (1/4") , T-Profil (für TX) T25 (Art. 8193) \n• 1 Bit , Antrieb Außensechskant 6,3 mm (1/4") , T-Profil (für TX) T30 (Art. 8195) \n• 1 Bit , Antrieb Außensechskant 6,3 mm (1/4") , T-Profil (für TX) T40 (Art. 8196) \n• 1 Bit-Adapter mit Haltekugel , Innenvierkant 6,3 mm (1/4") , Innensechskant 6,3 mm (1/4") (Art. 8213) \n• 1 Bit-Knarren-Adapter , Außensechskant 6,3 mm (1/4") - Außenvierkant 6,3 mm (1/4") , 30 mm (Art. 8202) \n• 1 Leerkoffer mit EPE-Schaumeinlage (1433)84,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
MEM Bad- & Sanitär-Silikon 300mlMEM Bad- & Sanitär-Silikon 300ml Dauerhaft elastischer und acetatvernetzender Silikon-Dichtstoff Geruchsarm für geschlossene Räume Zuverlässiger und wasserfester Schutz gegen Schimmelbefall speziell für den Sanitärbereich Optimal geeignet für Anschlussfugen an Duschwannen, Acrylwannen, Waschbecken, Küchenblöcken, Boden-Wandfliesen und Spülen Glanzgrad: glänzend Für die Innen- und Außenanwendung geeignet Sehr gute Haftung auf verschiedenen Untergründen, wie z. B. Glas, Keramik, Emaille, Fliesen, Stein, Porzellan, Hart-PVC, lackiertes Holz, Edelstahl, elox. AluminiumAnwendung: Fugenränder ggf. mit Klebeband abkleben Haftflächen müssen fest, tragfähig, sauber und trocken sein Silikon gleichmäßig ausspritzen Oberfläche sofort glätten6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
-
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
-
Was sind nachträgliche Betriebsausgaben?
Was sind nachträgliche Betriebsausgaben? Nachträgliche Betriebsausgaben sind Ausgaben, die im Nachhinein für betriebliche Zwecke getätigt werden, jedoch nicht im Rahmen der normalen Geschäftstätigkeit anfallen. Diese Ausgaben können beispielsweise Reparaturen an Maschinen oder Gebäuden sein, die unerwartet notwendig werden. Nachträgliche Betriebsausgaben können steuerlich geltend gemacht werden, sofern sie betrieblich veranlasst sind und nachweislich angefallen sind. Es ist wichtig, alle Belege und Dokumente für nachträgliche Betriebsausgaben sorgfältig aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.